Prezidenţiale 2020 | ADEPT | Chişinău 2018 | Găgăuzia 2016 | Prezidenţiale 2016 | Locale 2015 | partide.md | avere.md
Situaţia socioeconomică în perioada 1–16 decembrie 2007
 |
 |
e-journal #108 |
Preţurile şi inflaţia
Pentru 2007 inflaţia ar putea înregistra un nivel de 13,5–14%…
Indicele preţurilor de consum (IPC) sau rata inflaţiei lunare a constituit în noiembrie curent 1,3%. Cumulativ pentru cele 11 luni ale anului inflaţia a înregistrat un nivel 12,1%. Preţurile la produsele alimentare au crescut cel mai mult în noiembrie — cu 1,5%, produsele nealimentare au urcat la preţ cu 1,4%, iar tarifele pentru serviciile prestate populaţiei au fost mai scumpe cu 0,8%. Din toate produsele alimentare cel mai mult au crescut preţurile la ouă, cu peste 15%, la unt cu cca 5%, fructele proaspete s-au scumpit cu 4–5%, iar strugurii cu tocmai 38%. La produsele nealimentare recordul l-a “bătut” creşterea preţurilor la carburanţi cu aproape 5%. De asemenea, în noiembrie au crescut cu cca 6,5% tarifele la încălzirea centralizată, aprovizionarea cu apă potabilă s-a scumpit cu peste 6%.
Preturile mai ridicate pentru anumite bunuri, în special pentru carburanţi, produse alimentare şi utilităţile menajere livrate populaţiei, s-au dovedit a fi factori esenţiali pentru creşterea inflaţiei din ultimele luni. Dacă tendinţele de creştere a preţurilor vor fi similare şi pentru luna decembrie, pe întreg anul 2007 rata inflaţiei s-ar putea situa în limitele de 13,5–14%. În plus, o eventuală creştere a preţurilor la utilităţi va face ca inflaţia chiar să depăşească cifra de 14%. Pe lîngă toate acestea, explozia preţului petrolului de pe piaţa mondială, creşterea preţurilor la energie şi efectele secetei vor durabiliza tensiunile ce ţin de inflaţie. Nu credem că va fi o dramă, însă depinde cum vor evolua preţurile şi pe piaţa locală în 2008.
Inflaţia mai reflectă şi structura coşului de consum…
O definiţie a sărăciei spune că o familie este săracă dacă cheltuieşte mai mult de o treime din venituri pe alimente. Pentru populaţia din Moldova nivelul cheltuielilor pentru produse alimentare este foarte ridicat atunci cînd se calculează coşul de consum. Moldovenii cheltuiesc pe alimente c-am 38% din totalul veniturilor, în timp ce pe servicii dau numai 17% din banii ce le intră în buzunare timp de o lună. Structura acestor cheltuieli este cea indicată de coşul de consum stabilit după ancheta făcută în rîndul gospodăriilor casnice în 2006 şi după care este calculată şi rata inflaţiei. Deci, în mare parte structura coşului de consum arată că sîntem un popor sărac.
Inflaţia e prezentă şi în context regional…
Analiştii de la Erste Bank (Austria) sînt de părere ca după cîţiva ani în care în regiunea Europei Centrale şi de Est s-a derulat cu succes procesul de dezinflaţie, inflaţia se înscrie bruscEN pe un trend ascendent. Aceasta nu este doar o problemă regională — inflaţia creste la nivel mondial. Preţurile mai ridicate la produse alimentare şi petrol sînt considerate responsabile pentru inflaţia mai ridicată, iar contribuţia lor la inflaţia din Europa Centrală şi de Est este mult mai mare decît în vestul EuropeiEN. Toate acestea se arată într-un studiu elaborat de Erste Bank (Austria) privind accentuarea inflaţiei din Europa Centrala si de Est.
Sectorul bancar
Dobînzi mai bune la depozite…
Odată cu inflaţia, au crescut şi randamentele nete pentru banii depuşi la bănci. Depozitele în lei pe termene de pînă la 6 şi 12 luni constituite în octombrie şi noiembrie au avut randamente mai mari. În medie dobînzile la depozitele în lei au avansat cu peste 0,5% dacă am face o comparaţie cu luna august a.c. Creşterea dobînzilor a avut loc în contextul în care rata inflaţiei a avansat peste aşteptări. În perioada august-noiembrie preţurile de consum au crescut cumulativ cu 6,7%. La finele celor 11 luni rata inflaţiei se situa la 12,1%. De fapt plasamentele în lei ar putea aduce deponenţilor randamente ridicate, datorită diferenţei dintre dobînda de pe piaţa locală şi cea din zona euro, precum şi din aprecierea monedei naţionale.
Pe termen lung, se recomandă economiile în lei…
Marea majoritate a analiştilor sînt de părere că, pe termen lung, leul moldovenesc este în continuare cea mai indicată monedă pentru economii, pe de o parte, datorită tendinţei de apreciere care ar putea să continue, pe de altă parte, ratelor mai mari de dobîndă primită la depozitele în lei. Aşadar, pe termen lung specialiştii văd un leu în creştere. Totuşi, cei care deţin economii în valută sau au de returnat împrumuturi în monedă străină, să păstreze o mică parte din economii în respectiva monedă, pentru a fi feriţi de riscurile sau variaţiile pe termen scurt şi mediu ale pieţei valutare.
Totodată au avansat costurile aferente creditelor…
Dobînzile practicate de bănci nu au crescut însă numai la depozite, ci şi la credite. În octombrie-noiembrie mai multe bănci locale au majorat pentru prima dată în acest an costurile efective percepute la împrumuturile noi acordate în monedă naţională. Ca volum cele mai mari împrumuturi de la bănci sînt pe seama creditelor de consum care constituie peste 50% din totalul creditelor contractate. Totuşi, creditele de consum se estimează că ar fi riscante pentru populaţie deoarece moldovenii se îndatorează tot mai mult pentru achiziţionarea de bunuri de consum şi pe termen lung.
Tendinţa populaţiei de a se împrumuta de la bănci pentru a achiziţiona bunuri de consum pe termen lung ar putea dăuna averii populaţiei deoarece activele astfel achiziţionate (de exemplu electrocasnice sau automobile) se depreciază mult mai rapid faţă de ritmul în care debitorii returnează datoria. În plus, îndatorarea bancară a populaţiei a crescut într-un ritm mult mai accentuat comparativ cu economisirea bancară.
Structura creditelor contractate de populaţie este una destul de slab calitativă în raport cu ţările UE. Am putea remarca şi faptul ca sensibilitatea populaţiei la factorii de risc este una destul de redusă, iar dobînzile încă mari la credite ridică riscul de insolvabilitate a populaţiei în cazul rambursării împrumuturilor (costurile totale ale creditării printre sînt cele mai mari din Europa). Dobînzile mari sînt, într-o anumită măsură, şi rezultatul politicii restrictive duse de Banca Naţională. Moldova are nu doar cea mai mare dobîndă de politică monetară din Europa, dar şi cele mai mari rezerve minime impuse băncilor, situaţie care contribuie semnificativ la menţinerea unui nivel ridicat al costurilor de creditare.
Clasamentul eficienţei bancare…
Moldova-Agroindbank (MAIB) continuă să domine, cu 1.989 puncte, în clasamentul eficienţei bancare pentru nouă luni ale anului curent (Figura 1). Victoriabank e poziţionată locul doi cu 1.707 puncte şi a devansat Banca de Economicii care a trecut pe locul trei acumulînd 1.680 puncte. Clasamentul este elaborat de Agenţia de rating şi estimare Estimator-VM în baza a cinci indicatori de eficienţă (venitul total, venitul net, indicatorii ROE şi ROS şi rotaţia activelor). Potrivit Estimator-VM, Moldova-Agroindbank a înregistart cele mai bune rezulate în sistemul bancar la capitolul venitul total şi venitul net care au însumat 648,7 milioane lei şi, respectiv, 183,89 mln lei. Totodată, Victoriabank s-a plasat pe primul loc la indicatorul ROE (rentabilitatea financiară) care a atins cca 30%, în timp ce BCR Chişinău a ocupat prima poziţie la indicatorul ROS (rentabilitatea încasărilor) — 46,5%.
Figura 1. Clasamentul eficienţei bancare
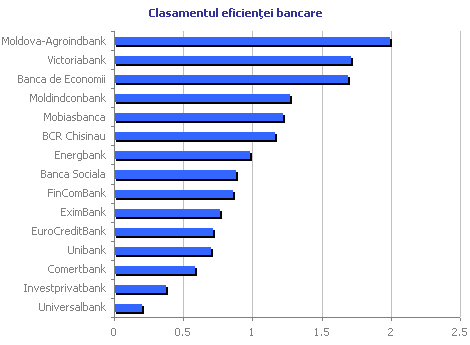
Sursa: Agenţia de rating şi estimare Estimator-VM
Piaţa financiară
În pofida unui număr mare de companii, piaţa locală de asigurări e slab dezvoltată…
Paisprezece companii de asigurări din cele 33, care deţin licenţe pentru prestarea serviciilor de asigurare, deja s-au conformat prevederilor noii legi cu privire la asigurări şi dispun de un capital social egal sau mai mare de 4 milioane de lei. Celelalte, 19 societăţi de asigurare au un capital social sub 4 milioane lei, inclusiv o companie a declarat un capital statutar în mărime de 350 mii lei. În conformitate cu noua Lege cu privire la asigurări care a intrat în vigoare în aprilie a.c., societăţile de asigurări sînt obligate să-şi majoreze treptat capitalul social. Activele totale ale companiilor de asigurări se estimează la cca 700 milioane, ceea ce constituie c-am 2,5% din activele totale ale sectorului bancar (cca 31 miliarde lei). De fapt, activele acestora sînt şi mai mici decît activele totale a instituţiilor de micro-finanţare.
Totodată, ponderea serviciilor de asigurări din Moldova în PIB a atins în anul 2006 nivelul de 1,43% şi a înregistrat o creştere uşoară faţă de anul 2005, iar pentru 2007 acest indicator se estimează la cca 2%. Totuşi, valoarea acestuia este sub nivelul înregistrat de statele în curs de dezvoltare, nemaivorbind de ţările cu economie avansată. În particular, în statele în tranziţie ponderea asigurărilor în PIB este în jur de 3% din PIB, iar în majoritatea ţărilor dezvoltate această cotă constituie cca 6% în PIB. Intrarea în vigoare a legii cu privire la asigurări în noua redacţie, cît şi a celei privind piaţa financiară, va duce la consolidarea pieţei de asigurări. Potrivit unor estimări, inclusiv oficiale, pe piaţă ar putea să rămînă cca 22–25 de companii de asigurări, din 33 cîte activează în prezent.
Finanţe publice
Veniturile bugetare sînt în continuă creştere, nu şi bunăstarea populaţiei…
În cele 11 luni ale anului curent veniturile totale ale bugetului de stat au însumat cca 12, 31 miliarde lei. Acumulările au depăşit cu 2,2% indicii prevăzuţi pentru această perioadă şi cu 25,5% veniturile încasate pentru această perioadă. Veniturile de bază ale bugetului de stat au însumat 10,85 miliarde lei şi au înregistrat o creştere de 28,4% faţă de perioada respectivă a anului precedent. În fondurile speciale au fost acumulate venituri în sumă totală de 163,7 milioane lei, iar de către instituţiile publice finanţate de la bugetul de stat au fost adunate mijloace speciale în sumă totală de cca 1,04 miliarde lei.
În perioada ianuarie-noiembrie 2007 din contul bugetului de stat au fost efectuate cheltuieli în valoare de 11,98 miliarde lei, ceea ce reprezintă cca 93% din plan. Comparativ cu perioada respectivă a anului precedent a fost înregistrată o creştere cu de 35,2%. Cheltuielile de bază ale bugetului de stat au constituit 10,24 miliarde lei, fiind valorificate în proporţie de doar 97%. În vederea onorarii obligaţiilor pe împrumuturi externe contractate de Republica Moldova, în conformitate cu graficul stabilit au fost efectuate plăţi externe în sumă de 53 milioane USD (642,4 milioane lei). Pentru serviciul datoriei de stat interne au fost utilizate cca 380 milioane lei.
Comerţul extern
Exportul vinului în ţările UE a scăzut de cca 2 ori…
În perioada ianuarie-octombrie a.c. exportul producţiei vinicole moldoveneşti în ţările UE a scăzut aproape de două ori, valoarea acestuia fiind de cca 14 milioane USD, faţă de peste 27 milioane USD în aceeaşi perioadă a anului 2006. În perioada în cauză Moldova a exportat produse vinicole în 19 ţări din spaţiul UE. Cel mai mare importator a producţiei vinicole moldoveneşti a fost Polonia, cu un volum de peste 4 milioane USD, sau cu 52% mai mult decît în aceeaşi perioadă a anului precedent. Poziţia doi şi trei la importul băuturilor alcoolice este ocupată de România şi Cehia, cu o cifră de 3,05 milioane USD şi, respectiv, 1,66 milioane USD (Figura 2).
Totuşi, în pofida acestui fapt, exportul producţiei vinicole în România s-a redus de 5,5 ori, iar în Cehia a crescut cu 58%. Alte loturi importante de producţie vinicolă au fost exportate în Letonia (1,32 milioane USD), Germania (1,28 milioane USD), Marea Britanie (0,8 milioane USD), Estonia (0,6 milioane USD). Valoarea totală a exporturilor producţiei alcoolice a însumat, în zece luni ale anului curent ceva mai mult de 99 milioane USD ceea ce reprezintă o reducere de peste 33% faţă de perioada similară a anului trecut cînd aceasta a fost de 148,7 milioane USD.
Figura 2. Clasamentul statelor UE după importul de vinuri moldoveneşti
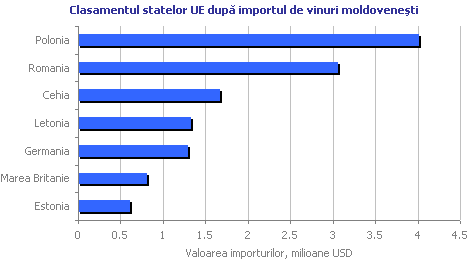
Sursa: Agenţia de Stat Moldova-Vin
Arhiva
2011 2010 2009 2008 2007 2006 2005 2004 |